
国债期货合约久期怎么算(国债期货合约久期怎么算的)
国债期货合约久期是指合约价格对收益率变化的敏感性度量,它反映了合约在收益率变化1个基点时,合约价格的百分比变化。由于国债期货合约标的资产是债券组合,其久期计算比单一债券复杂。它并非简单地计算构成合约的债券久期的加权平均,而是需要考虑合约交割的具体规则、债券的特征以及市场预期等多种因素。计算方法主要有基于模型的计算和基于市场数据的计算,前者运用特定的模型来推算,后者则直接利用市场观察到的价格变化计算。准确计算国债期货合约久期对风险管理至关重要,投资者可以根据久期信息调整投资组合,对冲利率风险,提高投资收益,避免潜在的损失。简单的说,久期越高,价格对利率变化越敏感,风险越高,反之亦然。
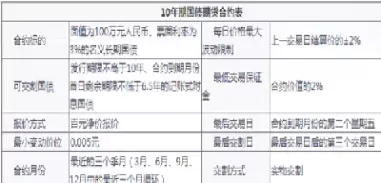
基于模型的国债期货合约久期计算
基于模型的计算方法通常采用一些数学模型,例如通过构建债券组合的久期模型来估计合约久期。这其中最常用的方法是构建一个代表期货合约标的债券组合的模型,该模型考虑了组合中每种债券的久期、权重以及到期收益率等因素。利用该模型模拟收益率变化对组合价格的影响,从而计算出合约的久期。这类模型的准确性依赖于模型本身的假设和参数的精确性。模型参数的选取需要考虑市场实际情况,并进行定期调整和更新,以提高模型的预测准确性。不同的模型,例如Duration模型、Macaulay Duration模型等,会得出略微不同的结果,投资者需要根据实际情况选择合适的模型。
基于市场数据的国债期货合约久期计算
另一种计算国债期货合约久期的方法是基于市场观测数据。这种方法利用历史市场数据,通过回归分析等统计方法来估计合约价格对收益率变化的敏感性。 通过分析历史数据中收益率变化与合约价格变化之间的关系,可以建立一个回归模型,该模型可以用来预测未来收益率变化对合约价格的影响,从而计算出合约的久期。这种方法的优点是更直接地反映了市场的实际情况,避免了模型假设带来的偏差。这种方法的准确性受到数据质量和样本量的限制,历史数据可能无法完全反映未来的市场动态。需要选择合适的样本数据,并对模型进行必要的检验。
影响国债期货合约久期的因素
除了选择不同的计算方法外,许多因素会影响国债期货合约的久期。首先是标的债券组合的构成。合约的标的债券组合包含多种不同期限、不同票息率的国债。不同债券的久期不同,因此组合的久期是这些债券久期的加权平均。权重的确定需要参考合约规则和市场实际情况。其次是市场利率水平。在利率水平较低时,国债价格较高,久期也相对较高。反之,在利率水平较高时,久期相对较低。再次是市场预期。投资者对未来利率变化的预期也会影响合约久期。如果市场预期利率上升,投资者将倾向于持有久期较短的合约,反之亦然。债券的剩余期限也是一个重要因素,剩余期限越长,久期越高,价格对利率变化的敏感性越强。 需要注意的是,这些因素相互影响,共同决定了国债期货合约的久期。
国债期货合约久期计算的应用
准确计算国债期货合约久期对于风险管理和投资决策至关重要。投资者可以通过计算合约久期来衡量其利率风险敞口。例如,如果投资者持有久期较长的合约,则其利率风险敞口较高,当利率上升时,其投资组合价值将大幅下降。此时,投资者可以通过进行对冲交易来降低风险,例如买入久期较短的合约或其他利率衍生品。相反,如果投资者预期利率下降,则可以持有久期较长的合约,以获取更高的收益。了解合约久期还可以帮助投资者构建更有效的投资组合,优化资产配置,提高投资回报。在实际操作中,投资者需要结合自身风险承受能力和投资目标,选择合适的交易策略。
国债期货合约久期的计算方法多种多样,既有基于模型的理论计算,也有基于市场数据的实证分析。无论采用何种方法,准确计算合约久期对于有效管理利率风险至关重要。影响国债期货合约久期的因素复杂多变,需要综合考虑标的债券组合构成、市场利率水平、市场预期以及债券剩余期限等因素。投资者应根据自身情况选择合适的计算方法,并定期对模型进行调整和更新,以确保计算结果的准确性,从而做出更明智的投资决策,有效控制风险,并最终提升投资收益。 需要注意的是,任何计算方法都存在一定的局限性,投资者不应该完全依赖于久期计算结果,而需要结合其他分析工具和市场信息进行综合判断。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2024/12/2412080744443644575.webp&w=200&h=200&zc=1&q=100&summary=国债期货合约久期是指合约价格对收益率变化的敏感性度量,它反映了合约在收益率变化1个基点时,合约价格的百分比变化 […]&desc=国债期货合约久期是指合约价格对收益率变化的敏感性度量,它反映了合约在收益率变化1个基点时,合约价格的百分比变化 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2024/12/2412080744443644575.webp&w=200&h=200&zc=1&q=100&summary=国债期货合约久期是指合约价格对收益率变化的敏感性度量,它反映了合约在收益率变化1个基点时,合约价格的百分比变化 […])
