
期货套期保值基差风险(期货套期保值基差风险大吗)
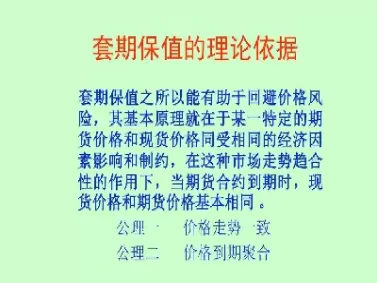
期货套期保值是利用期货合约来规避现货价格波动风险的一种风险管理工具。其核心思想是利用期货价格与现货价格之间的相关性,通过在期货市场上建立与现货交易反向的交易头寸,来对冲现货价格变动带来的风险。期货套期保值并非完美无缺,其中一个重要的风险因素就是基差风险。基差是指期货价格与现货价格之间的差价,它会随着市场供需、仓储成本、季节性因素等多种因素而波动。如果基差发生不利变动,套期保值操作可能反而会增加风险,甚至导致损失大于未进行套期保值的情况。评估和管理基差风险是成功进行期货套期保值的关键。期货套期保值基差风险大不大呢?答案是:取决于多种因素,并非一概而论。它的大小与所选择的合约、套保策略、市场环境以及操作者的经验等密切相关。将从多个方面详细阐述期货套期保值基差风险。
基差风险产生的原因
基差风险的产生并非偶然,它根植于期货合约与现货商品之间的差异。期货合约是一个标准化的合约,而现货商品则具有地域性、质量差异等多种特性。以下几个因素是导致基差风险的主要原因:
供需关系的差异:期货市场和现货市场的供需关系可能存在差异。例如,某地区现货供应充足,但期货市场合约交割地供应紧张,就会导致基差扩大。反之亦然。仓储成本和运输成本:期货合约的交割地点通常与现货交易地点不同,仓储成本和运输成本会影响基差。如果运输成本上升,基差可能会扩大。质量差异:期货合约对商品的质量有明确规定,而现货商品质量可能存在差异。高质量的现货商品可能比期货合约规定的标准商品价格更高,从而导致基差的变化。季节性因素:一些农产品等商品的价格会随着季节变化而波动,这也会影响基差。例如,在收获季节,现货价格可能低于期货价格,基差为负。
基差风险的类型
基差风险并非单一存在,它可以表现为多种形式。主要包括:基差走阔风险和基差收窄风险。
基差走阔风险是指期货价格和现货价格的价差扩大,通常表现为套期保值者预期基差收窄或不变,而实际情况却扩大。例如,企业进行空头套期保值,期望在未来卖出期货合约时,基差缩小,从而实现盈利。但如果基差走阔,则企业卖出期货合约的价格低于现货价格,套期保值效果不佳甚至亏损。基差收窄风险则是指期货价格和现货价格的价差缩小,套期保值者预期基差扩大或不变,但实际情况却收窄。例如企业进行多头套期保值,期望在未来买入期货合约时,基差扩大,从而能够以更低的价格买入期货合约,降低现货成本。如果基差收窄,则企业买入期货合约的价格高于现货价格,套期保值效果不佳甚至亏损。
影响基差风险大小的因素
基差风险的大小并非一成不变,它受多种因素影响。市场波动性越高,基差波动也越大,风险也越高。期货合约的流动性:流动性高的合约,基差波动通常较小,风险也较低。套期保值时间跨度:套期保值时间跨度越长,基差波动风险越大。选择合适的期货合约:选择与现货商品属性相符的期货合约,可以有效的降低基差风险。比如,如果你的现货商品在特定区域,最好选择交割地接近的期货合约。
降低基差风险的策略
虽然无法完全消除基差风险,但我们可以采取一些策略来降低其影响。选择合适的套期保值策略:不同的套期保值策略对基差风险的承受能力不同,例如滚动套期保值可以降低较长期限带来的风险。密切关注市场信息:及时了解市场供需、政策变化等信息,有助于预测基差走势。选择合适的交割月份:尽量选择与现货销售或采购时间相近的合约月份,缩短套期保值的时间跨度,降低基差风险。分散风险:不要将所有的鸡蛋放在同一个篮子里,可以同时使用多种风险管理工具,例如期权等。
基差风险与套期保值效果的关联
基差风险直接影响套期保值的效果。理想情况下,套期保值能够将现货价格风险转移到期货市场,最终实现价格锁定。基差波动会导致套期保值结果与预期产生偏差。如果基差波动过大,套期保值可能不仅无法有效规避风险,反而可能增加风险敞口,导致损失超过未进行套期保值的情况。对基差风险的有效管理是成功进行套期保值的关键,需要交易者具备丰富的市场经验和专业的知识。
期货套期保值基差风险的大小并非一概而论,它受到多种因素的综合影响。有效的基差风险管理需要交易者对市场有深入的了解,并选择合适的套期保值策略,密切关注市场动态,从而最大限度地降低风险,实现套期保值的目标。即使采取了各种策略,基差风险仍然存在,但通过有效的风险管理,可以将这种风险控制在可接受的范围内。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2024/12/2412090841577553580.webp&w=200&h=200&zc=1&q=100&summary=期货套期保值是利用期货合约来规避现货价格波动风险的一种风险管理工具。其核心思想是利用期货价格与现货价格之间的相 […]&desc=期货套期保值是利用期货合约来规避现货价格波动风险的一种风险管理工具。其核心思想是利用期货价格与现货价格之间的相 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2024/12/2412090841577553580.webp&w=200&h=200&zc=1&q=100&summary=期货套期保值是利用期货合约来规避现货价格波动风险的一种风险管理工具。其核心思想是利用期货价格与现货价格之间的相 […])
