
纽约期货原油负值交易(纽约期货原油负值交易规则)
2020年4月20日,纽约商品交易所(NYMEX)的西德克萨斯中质原油(WTI)期货价格暴跌至负值,这是历史上罕见的事件。这一事件并非原油本身价值为负,而是由于期货合约的特殊性导致的。WTI原油期货合约是标准化合约,规定了交割时间和地点。当合约到期时,买方必须在指定地点接收实物原油。在2020年4月,由于新冠疫情导致全球石油需求骤降,而原油储存设施已接近饱和,持有到期合约的买方面临着巨大的仓储和运输成本,甚至找不到地方储存接收到的原油。为了避免承担巨额损失,大量的买方选择抛售合约,导致期货价格一路下跌,最终跌破零点,出现负值交易。
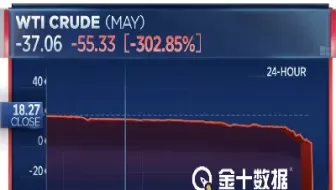
纽约期货原油负值交易并非违反任何市场规则,而是市场供求关系以及期货合约机制共同作用的结果。理解这一事件需要深入了解期货交易规则、原油市场供需关系以及仓储物流等多方面因素。文章将从以下几个方面详细阐述纽约期货原油负值交易及其背后的规则。
期货合约交割机制与负值交易
WTI原油期货合约与其他期货合约一样,具有到期日。合约到期时,买方必须履行合约义务,接收实物原油。 如果买方不想要实物原油,他们需要在到期日前平仓,即买入与所持合约数量相同的反向合约来对冲风险。 2020年事件中,由于原油供应过剩且需求严重萎缩,仓储空间极其有限,买方即使支付巨额费用也很难找到地方储存接收到的原油。这使得持有到期合约的买方面临巨大的经济压力,宁愿以负价“卖出”合约来避免承担巨大的实物交割成本。在这种情况下,卖出合约的价格低于零,即出现负值交易。
供需失衡与仓储压力
导致2020年原油期货价格暴跌至负值的根本原因是全球石油市场严重供需失衡。新冠疫情导致全球经济活动骤减,石油需求大幅下降,而OPEC(石油输出国组织)和俄罗斯等主要产油国在产量问题上未能达成一致,导致原油产量仍然维持高位,供过于求的局面日益严重。 原油储存设施很快接近饱和,这意味着即使愿意以低价购买原油,也找不到足够的地方储存。这种巨大的仓储压力进一步加剧了市场恐慌,迫使投资者抛售合约以避免巨额损失,最终导致价格跌至负值。
市场投机行为的影响
虽然供需失衡是导致原油期货价格负值交易的主要原因,但市场投机行为也起到了一定的推波助澜作用。一些投资者利用市场恐慌情绪进行投机,加剧了价格波动。例如,一些对冲基金可能持有大量到期合约,在面临巨额亏损的情况下,为了减少损失,选择抛售合约,从而进一步压低价格。 算法交易的广泛应用也可能加剧了市场的波动性,在价格下跌的过程中加速抛售,造成价格暴跌。
监管机构的应对措施
面对原油期货价格暴跌至负值的罕见情况,监管机构也采取了一系列应对措施。例如,纽约商品交易所采取了限制价格波动幅度的措施,以防止市场出现更大的混乱。 监管机构也加强了对市场风险的监控,并对市场参与者的行为进行监管,以防止市场操纵行为。 负值交易本身并不违反规则,监管机构更多的是应对市场异常波动带来的危机,而不是直接干预价格本身。
纽约期货原油负值交易是市场机制、供需关系和投资者行为共同作用的结果。它并非市场规则的失效,而是极端市场环境下,期货合约交割机制与现实仓储物流能力的冲突所致。 这次事件深刻地反映了全球能源市场的脆弱性以及极端情况下市场机制的运作方式。 它也提醒投资者,在参与期货交易时,需要充分了解合约条款,评估风险,并谨慎制定交易策略。 监管机构也需要加强对市场风险的监控,建立健全的风险管理机制,以应对未来可能出现的类似极端情况。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2024/12/2412271744392944133.webp&w=200&h=200&zc=1&q=100&summary=2020年4月20日,纽约商品交易所(NYMEX)的西德克萨斯中质原油(WTI)期货价格暴跌至负值,这是历史上 […]&desc=2020年4月20日,纽约商品交易所(NYMEX)的西德克萨斯中质原油(WTI)期货价格暴跌至负值,这是历史上 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2024/12/2412271744392944133.webp&w=200&h=200&zc=1&q=100&summary=2020年4月20日,纽约商品交易所(NYMEX)的西德克萨斯中质原油(WTI)期货价格暴跌至负值,这是历史上 […])

相关推荐

期货投资理财投资(期货投资理财策略)
在瞬息万变的金融市场中,期货作为一种重要的金融衍生品,以其独特的杠杆效应、双向交易机制和T+0交易特点,吸引了众多投资 ...

金融科技主要包括哪些方面的分类(金融科技包括哪些内容)
金融科技(FinTech)是“金融”(Finance)与“技术”(Technology)的合成词,它指的是利用创新技术,如人工智能、大数据、云计 ...

玉米期货基本面分析(玉米期货基本面分析报告)
玉米作为重要的粮食和饲料作物,其价格波动对全球农业、食品和畜牧业有着深远的影响。玉米期货作为一种重要的风险管理工具和 ...

期货的价格是什么时候(期货的价格一般是什么价格)
期货市场,作为现代金融体系中不可或缺的一部分,以其独特的机制和功能,吸引着全球无数的投资者、套期保值者和投机者。对于 ...

今日黄金走势最新行情(今日黄金金价行情走势)
在全球经济格局瞬息万变的当下,黄金作为一种兼具商品属性、货币属性和避险属性的特殊资产,其价格走势始终牵动着无数投资者 ...