
期货是期权保险(期权与期货关系)
期货市场与期权市场看似独立,实则息息相关,两者之间存在着复杂的互动关系。将深入探讨期货如何扮演期权的“保险”角色,以及两者之间的微妙联系。中“期货是期权保险”并非字面意义上的保险,而是指期货交易可以有效地对冲期权交易中的风险,降低期权交易的成本,从而起到类似保险的作用。期货合约本身并不具备保险的属性,但其价格波动与标的资产价格波动高度相关,因此可以被有效地用于管理期权交易中的风险敞口。
期货合约:风险管理的基石
期货合约是标准化合约,规定了在未来特定日期以特定价格买卖某种特定商品或金融资产。其核心功能在于转移风险。生产者可以通过卖出期货合约锁定未来产品的价格,避免价格下跌带来的损失;消费者可以通过买入期货合约锁定未来产品的价格,避免价格上涨带来的损失。这种风险转移机制是期权交易能够有效运作的基础。 期货市场的深度和流动性直接影响期权定价的准确性和交易的便捷性。一个活跃的期货市场能够提供更可靠的价格发现机制,为期权定价模型提供更准确的输入数据,从而降低期权交易的风险。
期权定价与期货价格的关联
期权的价值并非独立存在,它与标的资产的价格、波动率、时间价值以及无风险利率等因素密切相关。而这些因素中,标的资产的价格波动往往最受关注,而期货价格则能较为准确地反映标的资产的未来价格预期和波动情况。例如,一个以股票为标的资产的看涨期权,其价值会随着股票价格的上升而上升。如果存在与该股票相关的期货合约,那么该期货合约的价格波动就能直接影响看涨期权的定价。期权定价模型,如Black-Scholes模型,就需要用到标的资产的波动率,而这个波动率通常可以通过观察期货合约的价格波动来估计。期货价格的波动性直接影响着期权的定价。
期货作为期权对冲工具
期货合约是期权交易中最重要的对冲工具之一。投资者可以利用期货合约来对冲期权交易中的风险。例如,一个投资者买入一个看涨期权,希望标的资产价格上涨。为了降低风险,他可以同时卖出一定数量的该标的资产的期货合约。如果标的资产价格上涨,看涨期权的收益会增加,但同时卖出的期货合约会产生损失,从而部分抵消看涨期权的收益。反之,如果标的资产价格下跌,看涨期权会失效,但卖出的期货合约会产生收益,从而部分弥补损失。这种策略被称为“对冲”,它可以有效地降低期权交易的风险。
期货交易降低期权成本
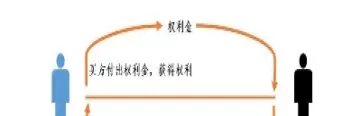
通过有效的期货对冲策略,投资者可以降低期权交易的成本。期权的买入价格(权利金)通常包含了时间价值和内在价值。而通过期货交易对冲掉一部分风险后,投资者可以降低对高波动率的担忧,从而减少对高时间价值期权的需求。这使得他们可以以更低的价格购买期权,或者以更高的价格卖出期权,从而提高交易的效率和盈利能力。例如,一个机构投资者需要对冲大宗商品价格下跌的风险,他可以买入看涨期权,同时卖出等值的期货合约,这样可以降低其整体持仓的风险敞口,并降低期权的购买成本。
期货与期权的套利策略
期货和期权之间存在着复杂的套利机会。精明的投资者可以利用期货和期权价格之间的差异来获取无风险利润。例如,“套利”策略可以利用期货和期权价格之间的偏差,通过同时买卖期货和期权合约来获利。这些套利策略需要对市场有深入的理解和对风险的精确评估,但它们也能够有效地提高市场效率,并使期货和期权价格更加贴近其内在价值。一个常见的套利策略是“期权组合套利”,即通过组合买卖不同类型的期权合约以及相关的期货合约,来构建一个风险中性的投资组合,并获得预期的收益。
互补与共生
期货和期权是金融市场中的两个重要工具,它们之间并非互相替代,而是互补共生的关系。期货市场为期权交易提供了价格发现机制、对冲工具和套利机会,降低了期权交易的风险和成本;而期权市场则为投资者提供了更灵活的风险管理工具,丰富了投资策略的选择。理解期货和期权之间的关系,对于投资者有效地进行风险管理和投资决策至关重要。 “期货是期权保险”这一说法,并非指期货本身就是保险产品,而是强调了期货在降低期权交易风险、降低成本,以及提高交易效率方面的关键作用,这使得期权交易能够更有效地发挥其风险管理和投资工具的价值。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/02/2502110124547983038.webp&w=200&h=200&zc=1&q=100&summary=期货市场与期权市场看似独立,实则息息相关,两者之间存在着复杂的互动关系。将深入探讨期货如何扮演期权的“保险”角 […]&desc=期货市场与期权市场看似独立,实则息息相关,两者之间存在着复杂的互动关系。将深入探讨期货如何扮演期权的“保险”角 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/02/2502110124547983038.webp&w=200&h=200&zc=1&q=100&summary=期货市场与期权市场看似独立,实则息息相关,两者之间存在着复杂的互动关系。将深入探讨期货如何扮演期权的“保险”角 […])
