
期货合约基准价与仓单成本(期货合约价格和标的物价格)
期货合约是标准化合约,约定在未来特定日期以特定价格买卖某种商品或资产。理解期货合约的价格机制对于参与者至关重要,而这离不开对“基准价”和“仓单成本”的深入分析。 “基准价”通常指期货合约交易所公布的参考价格,其反映了市场对未来某一时间点标的物价格的预期。而“仓单成本”则指持有实际标的物(例如,实物黄金、农产品等)所产生的所有成本,包括但不限于购买价格、仓储费、保险费、运输费以及损耗等。两者之间的关系错综复杂,直接影响着期货合约的定价和交易策略。将深入探讨期货合约基准价与仓单成本之间的联系及影响因素。
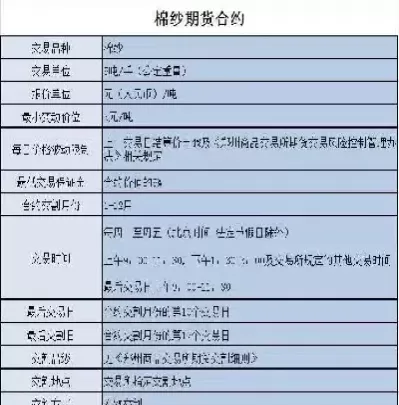
期货合约基准价的形成机制
期货合约的基准价并非人为设定,而是由市场供求关系动态决定的。在期货交易所的电子交易平台上,众多交易者根据自身对未来市场走势的判断,买卖期货合约。买入合约的交易者预期未来价格上涨,卖出合约的交易者预期未来价格下跌。 买卖双方力量的博弈,最终决定了期货合约的价格。 影响基准价的因素众多,包括宏观经济形势(例如,货币政策、利率变化)、供需关系(例如,产量、库存、消费需求)、国际形势(例如,地缘风险、贸易政策)、技术因素(例如,新技术应用、生产效率提升)以及市场情绪(例如,投机行为、恐慌性抛售)等等。 这些因素相互交织,共同塑造了期货合约基准价的波动轨迹。 值得注意的是,基准价并非静态的,它会随着市场信息的不断变化而实时调整,体现了期货市场的高效性和灵活性。
仓单成本的构成及影响因素
仓单成本是持有实物标的物所产生的综合成本。对于不同的标的物,仓单成本的构成也各有不同。例如,对于农产品期货,仓单成本主要包括:收购价格、仓储费(包括仓储设施租赁费、人工费、管理费等)、保险费、损耗(包括自然损耗和人为损耗)、运输费等。对于贵金属期货,仓单成本则相对简单,主要包括:购买价格、保险费、仓储费以及可能的损耗。 影响仓单成本的因素同样复杂,包括:地域因素(例如,仓储地点的租金水平、运输成本)、季节因素(例如,农产品在不同季节的仓储难度和成本)、市场供求关系(例如,仓储空间的供需情况)、保险费率、以及标的物的特性(例如,易腐烂程度、易损程度)。 准确估算仓单成本对于套期保值者至关重要,因为它直接影响着套期保值策略的有效性。
基准价与仓单成本的关系:套期保值
套期保值是期货市场的重要功能之一,它允许生产商或消费者通过交易期货合约来规避价格风险。 在套期保值策略中,基准价和仓单成本扮演着关键角色。 例如,一个农产品生产商担心未来农产品价格下跌,可以卖出与未来预期产量对应的农产品期货合约。 如果未来价格下跌,期货合约的收益可以抵消实物农产品价格下跌带来的损失。 在这个过程中,基准价反映了市场对未来价格的预期,而仓单成本则是生产商实际持有的农产品的成本。 生产商需要根据基准价和仓单成本之间的关系来制定最佳的套期保值策略,以最大限度地降低价格风险。
基准价与仓单成本的关系:套利交易
套利交易是利用不同市场或不同合约之间价格差异来获取利润的交易策略。 基准价和仓单成本在套利交易中也发挥着重要作用。 例如,如果某期货合约的基准价明显高于其对应的仓单成本,套利者可以买入实物标的物,同时卖出期货合约,在未来交割时获利。 这种策略被称为“现货套利”。 反之,如果基准价明显低于仓单成本,则可以进行相反的套利操作。 套利交易需要考虑交易成本、市场风险以及仓储风险等因素,并非稳赚不赔的策略。 成功的套利交易需要对基准价、仓单成本以及市场动态有深入的理解。
基准价与仓单成本的差异及其市场意义
基准价和仓单成本之间的差异反映了市场的预期和风险溢价。 如果基准价高于仓单成本,表明市场预期未来价格上涨,或者存在其他的风险溢价,例如,市场对未来供给不足的预期。 反之,如果基准价低于仓单成本,则表明市场预期未来价格下跌,或者存在市场恐慌情绪。 这种差异是市场信息的重要体现,可以为交易者提供重要的决策依据。 分析基准价和仓单成本的差异,可以帮助交易者识别潜在的套利机会,并更好地理解市场风险。
期货合约基准价和仓单成本是影响期货市场交易的重要因素。 理解两者之间的关系,以及影响两者因素,对于参与期货交易的投资者至关重要。 无论是套期保值还是套利交易,都需要对基准价和仓单成本进行深入的分析和评估,才能制定有效的交易策略,降低风险,并获得理想的收益。 持续关注市场动态,并结合自身的风险承受能力,才能在期货市场中取得成功。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/02/2502130604469917106.webp&w=200&h=200&zc=1&q=100&summary=期货合约是标准化合约,约定在未来特定日期以特定价格买卖某种商品或资产。理解期货合约的价格机制对于参与者至关重要 […]&desc=期货合约是标准化合约,约定在未来特定日期以特定价格买卖某种商品或资产。理解期货合约的价格机制对于参与者至关重要 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/02/2502130604469917106.webp&w=200&h=200&zc=1&q=100&summary=期货合约是标准化合约,约定在未来特定日期以特定价格买卖某种商品或资产。理解期货合约的价格机制对于参与者至关重要 […])
