
中行原油宝是期货吗(中行原油宝是期货吗还是基金)
中行原油宝事件在2020年引发了巨大的市场震荡,也让众多投资者对“原油宝”这类产品有了更深入的了解,甚至产生了恐慌。很多人至今仍对它的产品性质存疑:它究竟是期货产品,还是基金产品?亦或是两者兼而有之?将深入探讨中行原油宝的本质,解答这一疑问。
简单来说,中行原油宝并非直接投资于期货合约,也不是传统的基金产品,它更准确地被定义为一种结构性产品, 其投资标的是WTI原油期货,但采用了与期货投资完全不同的交易方式和风险承担模式。 理解这一点至关重要,它直接关系到投资者对风险的认知和应对。
中行原油宝的运作机制:并非直接投资期货合约
中行原油宝并非让投资者直接进入期货市场交易原油期货合约。投资者购买的是中国银行设计的、以WTI原油期货价格为标的的结构性产品。这意味着,你的资金并非直接用于购买和持有原油期货合约,而是通过银行的金融衍生品设计,间接地与原油价格波动挂钩。 银行承担了部分风险管理责任,但同时也会对产品进行设计上的限制,比如设置止损线、杠杆比例等。 这与我们通常理解的期货交易——需要通过期货交易所开户、自行下单、承担全部交易风险——有着本质区别。
结构性产品的风险特征:杠杆效应与潜在巨额亏损
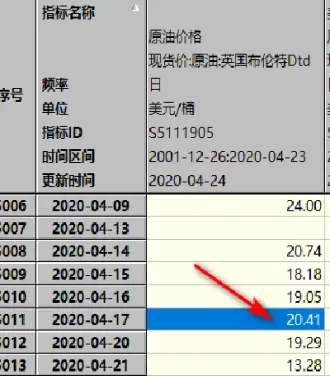
中行原油宝作为结构性产品,一个显著特点就是杠杆效应。虽然投资者不需要自己操作期货合约,但产品设计中往往会包含杠杆。这意味着,即使原油价格只下跌一定比例,你的投资本金也可能遭受远高于此比例的损失。正因如此,中行原油宝的风险远高于普通基金或股票投资。这种杠杆放大效应是许多投资者蒙受巨额损失的主要原因,而他们往往低估了这种风险。在原油价格暴跌的极端情况下,例如2020年4月20日WTI原油期货价格跌至负值,即使银行设定了止损位,也未能完全避免投资者的巨额亏损,许多投资者面临着本金全损的风险。
与传统基金产品的区别:投资标的及风险承担
与传统基金不同,中行原油宝的投资标的并非直接投资于原油实物或原油相关股票,而是对冲基金或银行构建的原油期货投资组合。 传统基金通常分散投资于多个标的,以降低风险。而中行原油宝的投资标的相对单一,集中于WTI原油期货,一旦原油价格大幅波动,风险集中暴露,损失难以避免。 普通基金的风险主要来自于标的资产本身价格的波动,而中行原油宝的风险还包括复杂的结构性产品设计、银行风险控制措施的有效性等因素,风险管理复杂程度远超传统基金。
“保本型”的误解:并非真正的保本投资
中行原油宝在宣传中可能提及“保本”或类似概念,但实际上这是一种误导。任何涉及期货或衍生品的投资产品都不可能真正“保本”。所谓的“保本”,可能指的是在特定条件下,通过设置止损线或其他机制来限制亏损,但这并不能保证本金安全。 在极端市场环境下,“保本”机制失效的可能性依然存在,正如2020年原油价格暴跌事件所揭示的那样,很多投资者最终面临的仍然是巨额亏损,甚至本金全失。
投资者教育的重要性:理性投资,避免盲目跟风
中行原油宝事件警示我们,投资者教育的重要性不容忽视。在投资任何金融产品之前,都应该充分了解其风险特征,特别是结构性产品的复杂性。不要盲目跟风,也不要轻信所谓的“高收益、低风险”宣传。 投资中,风险与收益永远是成正比的。 在选择投资产品时,要根据自身的风险承受能力和投资目标做出理性判断,避免因信息不对称或缺乏专业知识而遭受损失。 购买此类产品前应仔细阅读产品说明书,了解产品机制、风险提示等信息,并咨询专业人士的意见。
总而言之,中行原油宝并非简单的期货或基金产品,它是一种复杂的结构性产品,其风险远高于普通投资产品。 投资者在进行此类投资时务必谨慎,充分了解其风险,并避免盲目跟风,以防遭受巨大的经济损失。 对这类金融产品的理解需要专业的金融知识,建议投资者在投资前进行充分的学习和咨询,理性投资,谨慎决策。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/02/2502190734095289740.webp&w=200&h=200&zc=1&q=100&summary=中行原油宝事件在2020年引发了巨大的市场震荡,也让众多投资者对“原油宝”这类产品有了更深入的了解,甚至产生了 […]&desc=中行原油宝事件在2020年引发了巨大的市场震荡,也让众多投资者对“原油宝”这类产品有了更深入的了解,甚至产生了 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/02/2502190734095289740.webp&w=200&h=200&zc=1&q=100&summary=中行原油宝事件在2020年引发了巨大的市场震荡,也让众多投资者对“原油宝”这类产品有了更深入的了解,甚至产生了 […])

相关推荐

期权价格理论的介绍(期权的理论价格怎么算)
在金融市场中,期权作为一种重要的衍生品工具,为投资者提供了风险管理、投机和套利的机会。与股票等直接标的物不同,期权本 ...

期货做空涨停能平仓吗(期货做空能补仓吗)
在金融市场中,期货交易以其高杠杆、双向交易(做多和做空)以及T+0交易机制等特点,吸引了众多投资者。高收益往往伴随着高 ...

期货完美资金曲线(期货收益曲线在哪看)
期货交易的目标是持续盈利,最终体现在资金账户上的就是资金曲线。理想情况下,我们追求的资金曲线应该是一条平滑向上、稳健 ...

期权交易中的期权卖方(期权卖方买入平仓还是持有到期)
在期权交易的复杂世界中,期权卖方扮演着独特的角色。他们收取权利金,承担义务,并寄希望于时间价值的衰减,最终让所卖出的 ...

天然橡胶期货价格指数保险(天然橡胶期货交易)
天然橡胶作为重要的工业原料,广泛应用于汽车、轮胎、医疗器械等行业。天然橡胶的价格波动性较大,受到天气、供需关系、国际 ...