
期货为什么围绕结算价(期货为什么围绕结算价买入)
期货市场是一个充满波动和机会的地方,其价格的变动往往牵动着无数投资者的神经。而理解期货价格围绕结算价波动的原因,是掌握期货交易核心规律的关键。许多投资者可能会疑惑:为什么期货价格总是围绕着结算价上下波动?这个问题的答案并非简单一句话就能概括,它涉及到期货交易机制、市场参与者行为以及风险管理策略等多个方面。将深入探讨期货价格围绕结算价波动的原因,帮助投资者更好地理解期货市场运行规律。
结算价的定义与重要性
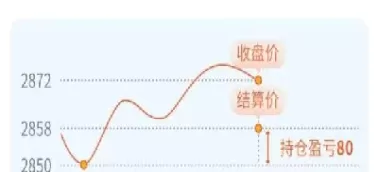
我们需要明确结算价的定义。结算价是指期货合约在交易日结束时,由交易所根据当日所有交易数据计算出的最终价格。这个价格对于期货交易至关重要,因为它直接关系到当日持仓者的盈亏结算。 期货合约与现货交易不同,其交易对象并非实物商品本身,而是一种标准化合约,约定在未来某个特定日期交付一定数量的某种商品。结算价就成为了衡量合约价值的基准,决定了多头和空头在一天结束时的盈亏。 结算价的准确计算需要交易所运用严格的规则和算法,确保其公正性和透明性,避免人为操纵。
套期保值者行为的影响
套期保值者是期货市场的重要参与者,他们的交易行为很大程度上影响着期货价格围绕结算价的波动。套期保值者通常是生产商或消费者,他们利用期货合约来对冲价格风险。例如,一个小麦种植者担心小麦价格下跌,他可以通过卖出小麦期货合约来锁定未来的售价,从而规避价格下跌带来的损失。 当小麦现货价格上涨时,小麦期货价格也会相应上涨,种植者虽然需要支付更高的结算价,但其收益也得到保障;反之,如果现货价格下跌,虽然期货价格也下跌,但其损失会被期货合约的收益所抵消或部分抵消。 套期保值者的交易往往具有稳定价格、减少波动的作用,期货价格围绕结算价波动也体现了套期保值者对价格风险的管理策略。
投机者行为的影响
与套期保值者不同,投机者参与期货市场的主要目的是为了获取价格波动带来的利润。他们根据市场信息、技术分析等进行判断,决定是做多还是做空。投机者的交易行为通常会放大价格波动,导致期货价格在结算价附近大幅波动。当投机者预期价格上涨时,他们会买入期货合约,推高价格;反之,当他们预期价格下跌时,他们会卖出期货合约,打压价格。 投机者的行为虽然增加了市场波动性,但同时也提供了市场流动性,促进了价格发现机制的效率。 他们的交易行为也通常围绕结算价展开,因为结算价是他们评估风险和收益的关键指标。 价格围绕结算价的波动恰恰是投机者利润来源,他们利用价格短期偏差进行高频交易或趋势交易,最终目标仍然是基于结算价来计算盈利。
市场供求关系的影响
期货价格的波动最终根源于市场供求关系。当市场对某种商品的需求增加或供应减少时,期货价格就会上涨;反之,当市场需求减少或供应增加时,期货价格就会下跌。 结算价反映了当日市场供求关系的综合结果,而期货价格围绕结算价波动则体现了市场力量对价格的持续调整。 例如,如果某商品的现货市场出现供不应求的情况,期货价格可能会持续上涨,突破结算价;反之,如果出现供过于求的情况,期货价格可能会持续下跌,低于结算价。 但无论价格如何波动,结算价始终是市场力量博弈后的一个重要参考点。
交易机制和制度安排的影响
期货交易所的制度安排和交易机制也对期货价格围绕结算价波动产生影响。例如,涨跌停板制度限制了价格的剧烈波动,保证了市场的稳定性。 保证金制度要求投资者支付一定的保证金才能进行交易,这也在一定程度上控制了风险,减少了过度投机行为。 交易所的监控和监管机制也能够有效防止市场操纵和欺诈行为,维护市场公平公正。 这些制度安排和交易机制共同作用,使得期货价格围绕结算价波动在一定范围内进行,避免了极端的价格波动,保障了市场稳定运行。
风险管理和策略的影响
投资者在进行期货交易时,通常会制定相应的风险管理策略,例如止损、止盈等。这些策略会影响投资者在价格围绕结算价波动时的交易行为。 当价格偏离结算价较多时,投资者可能会选择平仓以锁定利润或减少损失。 风险管理策略也影响了期货价格的波动幅度,使得价格更有可能围绕结算价进行波动,避免过大的价格偏差。 合理的风险管理能够帮助投资者更好地控制风险,提高交易效率。
期货价格围绕结算价波动是多种因素共同作用的结果,包括套期保值者和投机者的行为、市场供求关系、交易机制和制度安排以及风险管理策略等。理解这些因素之间的相互作用,对于投资者准确把握市场动态,制定合理的交易策略至关重要。 只有深入理解期货市场运行机制,才能在风险与收益之间取得平衡,最终在期货市场中获得成功。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/03/2503091521259232658.webp&w=200&h=200&zc=1&q=100&summary=期货市场是一个充满波动和机会的地方,其价格的变动往往牵动着无数投资者的神经。而理解期货价格围绕结算价波动的原因 […]&desc=期货市场是一个充满波动和机会的地方,其价格的变动往往牵动着无数投资者的神经。而理解期货价格围绕结算价波动的原因 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/03/2503091521259232658.webp&w=200&h=200&zc=1&q=100&summary=期货市场是一个充满波动和机会的地方,其价格的变动往往牵动着无数投资者的神经。而理解期货价格围绕结算价波动的原因 […])
