
非期货商品能进行基差交易吗(期货交易中的基差是什么)
期货交易作为一种重要的风险管理工具和价格发现机制,其核心概念之一便是“基差”。基差交易也因此成为期货市场中一种重要的交易策略。但许多人对基差的理解仅限于期货市场,误以为只有期货商品才能进行基差交易。实际上,只要存在现货市场和期货市场(或其他具有类似价格发现功能的市场),理论上都可以进行基差交易。将详细阐述基差的概念,并探讨非期货商品是否可以进行基差交易以及其具体方式。
什么是基差?
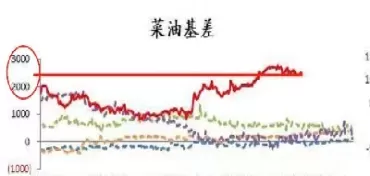
基差(Basis)是指某一特定时间点上,某种商品的现货价格与其相应期货合约价格之间的差价。公式表示为:基差 = 现货价格 - 期货价格。 基差可以是正基差(现货价格高于期货价格)或负基差(现货价格低于期货价格)。基差的波动受多种因素影响,包括供需关系、仓储成本、运输成本、质量差异、时间价值等。例如,如果某种农产品的现货价格为10元/公斤,而其对应的期货合约价格为9元/公斤,则该商品的基差为1元/公斤(正基差)。 基差的变动反映了市场对未来价格走势的预期以及现货市场与期货市场之间的供需差异。理解基差对于进行套期保值和套利交易至关重要。
非期货商品的基差交易可能性
虽然基差交易通常与期货市场联系紧密,但其核心思想——利用现货价格和期货价格(或类似价格指标)之间的价差进行套利或风险管理——并非局限于期货商品。 对于没有成熟期货市场的商品,我们可以寻找其他具有价格发现功能的市场来替代期货市场,例如:场外交易市场(OTC)、现货拍卖市场、行业指数等。 只要存在一个能够反映市场预期价格的参照价格,就可以定义类似于基差的价差,并进行相应的交易策略。
非期货商品基差交易的案例分析
以木材为例,假设某地区没有木材期货合约。但该地区存在活跃的木材现货市场和一个由行业协会发布的木材价格指数。我们可以将该价格指数作为“替代期货价格”,并计算木材的“基差”:基差 = 现货木材价格 - 木材价格指数。 木材加工企业可以利用这个“基差”进行风险管理。例如,企业预计未来木材价格上涨,可以提前购买木材现货,同时在价格指数市场上进行相应的空头交易(或签订远期合同),锁定利润,规避价格上涨风险。 这虽然不是严格意义上的期货基差交易,但其核心逻辑与期货基差交易并无二致。
影响非期货商品基差交易的因素
与期货商品基差交易类似,非期货商品的基差交易也受到多种因素的影响,这些因素可能比期货商品更加复杂和难以量化。主要因素包括:
- 现货市场供需关系: 现货市场的供需状况直接影响现货价格,进而影响基差。
- 替代价格指标的准确性: 替代期货价格的准确性和代表性直接影响基差交易的有效性。如果替代价格指标不够准确,则基差交易的风险会增加。
- 交易成本: 包括仓储成本、运输成本、交易手续费等,这些成本都会影响基差交易的盈利能力。
- 市场信息不对称: 信息不对称可能会导致基差交易中出现套利机会,但也可能增加交易风险。
- 政策法规: 相关政策法规可能会对现货市场和替代价格指标产生影响,进而影响基差交易。
非期货商品基差交易的风险
进行非期货商品的基差交易也存在一定的风险,这些风险可能比期货基差交易更大,主要体现在:
- 替代价格指标的波动性: 替代价格指标的波动性可能大于期货价格,增加交易风险。
- 现货市场流动性不足: 非期货商品的现货市场流动性可能不足,难以进行有效的套期保值或套利交易。
- 信息获取难度: 获取准确及时的市场信息可能比期货市场更加困难。
- 合约执行风险: 如果采用场外交易或远期合同等方式,存在合约执行风险。
- 价格操纵风险: 在缺乏监管的市场中,存在价格操纵的风险。
总而言之,虽然基差交易通常与期货市场联系紧密,但其核心思想可以应用于非期货商品。只要存在现货市场和一个能够反映市场预期价格的参照价格(例如行业指数、场外交易价格等),就可以进行类似于基差交易的操作。由于缺乏期货市场的规范性和流动性,非期货商品的基差交易风险相对较高,需要谨慎操作,并充分考虑各种影响因素和风险因素。 在进行非期货商品基差交易前,必须对市场进行充分的调研和分析,并选择合适的交易策略和风险管理措施。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/03/2503171539573091981.webp&w=200&h=200&zc=1&q=100&summary=期货交易作为一种重要的风险管理工具和价格发现机制,其核心概念之一便是“基差”。基差交易也因此成为期货市场中一种 […]&desc=期货交易作为一种重要的风险管理工具和价格发现机制,其核心概念之一便是“基差”。基差交易也因此成为期货市场中一种 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/03/2503171539573091981.webp&w=200&h=200&zc=1&q=100&summary=期货交易作为一种重要的风险管理工具和价格发现机制,其核心概念之一便是“基差”。基差交易也因此成为期货市场中一种 […])
