
镍期货为啥停牌(镍期货跌对太钢不锈是利空吗)
2022年3月8日,伦敦金属交易所(LME)镍期货价格暴涨超过100%,随后LME宣布暂停镍期货交易,这一事件震惊全球市场,也引发了广泛的关注和疑问。镍期货为何停牌?镍期货价格的剧烈波动对不锈钢生产企业,例如太钢不锈,又会产生怎样的影响?将对此进行深入探讨。
LME镍期货停牌原因:市场异常波动与多空博弈
LME镍期货停牌的直接原因是市场出现了异常的剧烈波动。在停牌前,镍价在短短几个小时内暴涨超过100%,创下历史新高。这并非单纯的市场供需变化导致的,而是多方因素共同作用的结果。地缘风险加剧,导致镍供应担忧加剧。俄罗斯是全球重要的镍供应国,受西方制裁影响,其镍出口受到限制,市场预期供应紧张。空头被迫平仓引发连锁反应。大量做空镍的交易者面临巨额亏损,被迫平仓以减少损失,这进一步推高了镍价。部分机构投资者可能利用算法交易或其他手段加剧了市场波动,使得价格波动更加剧烈。LME为了维护市场秩序,防止市场崩溃,最终不得不采取紧急措施暂停交易。
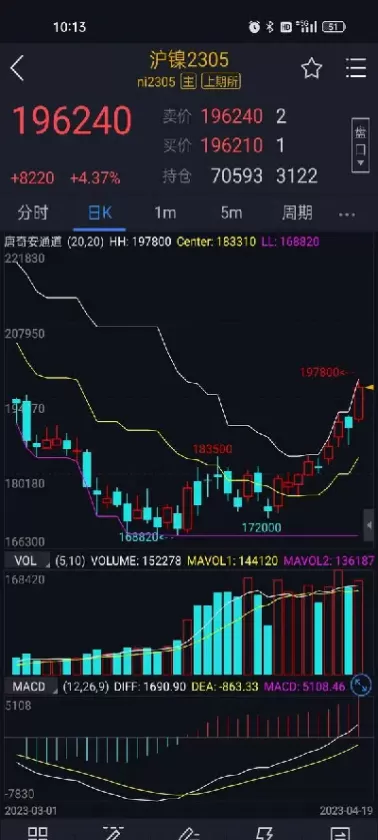
简单来说,LME镍期货停牌是市场机制失灵的体现。在极端市场环境下,正常的供需关系被扭曲,投机行为加剧,导致价格出现非理性波动。LME的停牌,虽然在一定程度上控制了风险,但也暴露出其市场监管机制的不足,引发了市场对LME规则和监管能力的质疑。
镍期货价格波动对不锈钢行业的影响
镍是生产不锈钢的重要原料,镍价的剧烈波动直接影响不锈钢生产企业的成本和利润。镍价上涨,会提高不锈钢生产成本,压缩企业利润空间;镍价下跌,则会降低不锈钢生产成本,提升企业盈利能力。镍期货价格的波动对不锈钢行业,特别是对以不锈钢生产为主营业务的企业,如太钢不锈,具有显著的影响。
在镍价暴涨期间,不锈钢生产企业面临着巨大的成本压力。原材料价格的飙升,可能导致企业生产成本大幅提高,进而影响产品的竞争力和盈利能力。一些企业可能被迫提高产品价格,但如果市场需求不足,则可能导致销售量下降,最终影响企业整体业绩。
镍期货下跌对太钢不锈的影响:利空还是利好?
镍期货价格下跌对太钢不锈的影响,并非简单的利空或利好,而是取决于下跌的幅度、持续时间以及企业自身的应对能力。如果镍价下跌幅度较大且持续时间较长,那么对太钢不锈来说无疑是利好消息。降低的原材料成本将直接提升企业的盈利能力,改善财务状况。这将体现在更高的利润率和更强的市场竞争力上。企业可以利用成本下降的机会,扩大生产规模,提高市场份额,甚至降低产品价格来刺激市场需求。
如果镍价下跌幅度较小或持续时间较短,其影响可能微乎其微。镍价下跌也可能伴随着其他不利因素,例如市场需求下降、国际经济形势恶化等。这些因素都可能抵消镍价下跌带来的利好效应,甚至对企业造成负面影响。单纯依靠镍价下跌来判断太钢不锈的未来走势是不够全面的。
太钢不锈的风险应对策略
面对镍价的剧烈波动,太钢不锈等不锈钢生产企业需要采取有效的风险应对策略,以降低价格波动带来的负面影响。加强对镍价的预测和分析,及时掌握市场动态,提前做好风险预判。建立完善的风险管理体系,包括套期保值、期货交易等,有效规避价格波动风险。优化生产工艺,提高生产效率,降低单位成本。加强市场开拓,提升产品附加值,提高抗风险能力。
例如,太钢不锈可以考虑通过签订长期合同的方式,锁定部分镍的供应价格,减少价格波动带来的影响。同时,积极研发高附加值不锈钢产品,提升产品竞争力,降低对原材料价格波动的依赖。
LME事件后的市场反思与展望
LME镍期货停牌事件,引发了市场对金属期货市场监管和风险控制机制的深刻反思。此次事件暴露出LME在风险管理方面存在不足,也对全球金属市场监管提出了更高的要求。未来,加强市场监管,完善风险控制机制,提高市场透明度,将成为全球金属期货市场发展的重点。
对于太钢不锈等不锈钢生产企业来说,需要更加关注国际市场动向,加强风险管理,提升自身竞争力,才能在充满挑战的市场环境中获得持续发展。
总结
镍期货停牌事件是复杂多因素共同作用的结果,其对不锈钢行业的影响也并非单向的。镍价下跌对太钢不锈来说,在一定条件下是利好,但需要综合考虑诸多因素。太钢不锈需要积极应对市场变化,完善风险管理体系,提升自身竞争力,才能在未来的市场竞争中立于不败之地。同时,此次事件也为全球金属期货市场监管敲响了警钟,加强监管,完善机制,才能维护市场稳定和健康发展。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/04/2504160018021666579.webp&w=200&h=200&zc=1&q=100&summary=2022年3月8日,伦敦金属交易所(LME)镍期货价格暴涨超过100%,随后LME宣布暂停镍期货交易,这一事件 […]&desc=2022年3月8日,伦敦金属交易所(LME)镍期货价格暴涨超过100%,随后LME宣布暂停镍期货交易,这一事件 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/04/2504160018021666579.webp&w=200&h=200&zc=1&q=100&summary=2022年3月8日,伦敦金属交易所(LME)镍期货价格暴涨超过100%,随后LME宣布暂停镍期货交易,这一事件 […])
