
期货和期权合成策略(期权和期货合约的区别)
期货和期权是两种重要的金融衍生品,它们都基于标的资产的价格波动进行交易,但合约性质和风险收益特征却存在显著差异。理解这些差异,并巧妙地运用期货和期权构建合成策略,是高级交易者提升投资效率和风险管理水平的关键。将深入探讨期货和期权的区别,并分析几种常见的期货和期权合成策略。
期货合约与期权合约的本质区别
期货合约是一种标准化的合约,约定双方在未来某个特定日期(交割日)以预先确定的价格(期货价格)买卖某种特定数量的标的资产。买方必须在交割日买入标的资产,卖方必须在交割日卖出标的资产。期货合约具有强制履约性,一旦签订,除非平仓,否则必须履行合约义务。其风险在于标的资产价格波动可能导致巨大的盈亏。 期货合约的交易主要通过保证金机制进行,投资者只需要支付一定比例的保证金即可参与交易,这放大了投资收益和风险。
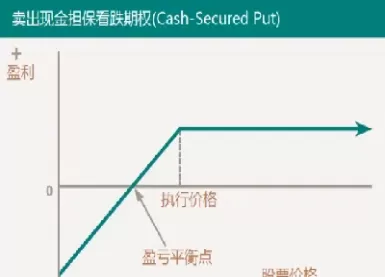
期权合约则赋予买方在未来特定时间(到期日)或之前以特定价格(执行价)买入(认购期权)或卖出(认沽期权)一定数量标的资产的权利,而非义务。卖方(期权卖方)则有义务履行买方行权的义务。期权合约的买方需要支付期权费(权利金),而期权卖方则收取期权费。期权合约的风险相对有限,买方最多损失期权费,而卖方则面临潜在的无限亏损(认沽期权)。
简单来说,期货合约是双向强制履约的,而期权合约是单向选择性履约的。期货合约的风险敞口更大,但盈利潜力也更大;期权合约的风险相对可控,但盈利潜力相对较小。
常见的期货和期权合成策略:合成多头
合成多头是指通过同时买入认购期权和卖出等量标的资产的期货合约来模拟多头头寸的效果。这种策略的风险收益特征与直接买入标的资产的期货合约类似,但其成本更高,因为需要支付期权费。合成多头策略的优势在于,当标的资产价格上涨时,期权的内在价值增加,可以部分抵消期货合约的保证金损失,从而降低整体风险;当标的资产价格下跌时,期权的损失有限,仅为期权费,而期货合约的损失则会放大。合成多头策略适合风险承受能力较低的投资者。
常见的期货和期权合成策略:合成空头
合成空头是通过同时买入认沽期权和买入等量标的资产的期货合约来模拟空头头寸的效果。与直接卖出标的资产的期货合约相比,合成空头策略的风险更可控,但盈利潜力也相对较小。当标的资产价格下跌时,认沽期权的内在价值增加,可以弥补期货合约的损失,甚至获得额外收益;当标的资产价格上涨时,认沽期权的损失有限,仅为期权费,而期货合约的损失则会放大。合成空头策略适合希望限制风险,并从标的资产价格下跌中获利的投资者。
常见的期货和期权合成策略:零成本套利
零成本套利策略是指通过巧妙地组合期货和期权合约,在不投入任何资金的情况下,获得无风险利润的策略。这种策略通常利用期货和期权市场上的价格差异来实现。例如,如果期货价格和期权价格之间存在偏差,投资者可以利用这种偏差构建一个零成本的套利组合,在未来某个时间点获得确定的利润。零成本套利策略的实施需要对市场有深入的了解,并具备一定的专业知识和技能,同时,这种套利机会通常是短暂的。
期货和期权合成策略的风险管理
虽然期货和期权合成策略可以提供灵活的风险管理工具,但它们也蕴含着一定的风险。投资者需要仔细评估各种策略的风险收益特征,并根据自身的风险承受能力选择合适的策略。例如,合成多头和合成空头策略虽然可以降低风险,但其成本较高,可能会限制潜在的收益。零成本套利策略虽然理论上无风险,但其实施难度较高,而且套利机会通常是短暂的。投资者需要谨慎地选择策略,并进行充分的风险管理。
投资者还需注意市场波动性、流动性风险以及交易成本等因素对策略执行的影响。 市场波动性过大可能导致策略失效,而流动性不足则可能导致难以平仓或执行交易。交易成本,包括佣金和滑点,也会影响最终的收益。在实施任何期货和期权合成策略之前,都需要进行全面的风险评估和充分的准备。
期货和期权是两种功能强大的金融工具,通过巧妙地组合,可以构建出各种合成策略,以满足不同的投资需求和风险偏好。理解期货和期权的区别,以及各种合成策略的风险收益特征,对于投资者有效地进行风险管理和提高投资效率至关重要。投资者需要记住,任何投资策略都存在风险,在实施任何策略之前,都应该进行充分的调研和风险评估,并根据自身情况谨慎决策。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/04/2504170413025396648.webp&w=200&h=200&zc=1&q=100&summary=期货和期权是两种重要的金融衍生品,它们都基于标的资产的价格波动进行交易,但合约性质和风险收益特征却存在显著差异 […]&desc=期货和期权是两种重要的金融衍生品,它们都基于标的资产的价格波动进行交易,但合约性质和风险收益特征却存在显著差异 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/04/2504170413025396648.webp&w=200&h=200&zc=1&q=100&summary=期货和期权是两种重要的金融衍生品,它们都基于标的资产的价格波动进行交易,但合约性质和风险收益特征却存在显著差异 […])

相关推荐

期货投资理财投资(期货投资理财策略)
在瞬息万变的金融市场中,期货作为一种重要的金融衍生品,以其独特的杠杆效应、双向交易机制和T+0交易特点,吸引了众多投资 ...

金融科技主要包括哪些方面的分类(金融科技包括哪些内容)
金融科技(FinTech)是“金融”(Finance)与“技术”(Technology)的合成词,它指的是利用创新技术,如人工智能、大数据、云计 ...

玉米期货基本面分析(玉米期货基本面分析报告)
玉米作为重要的粮食和饲料作物,其价格波动对全球农业、食品和畜牧业有着深远的影响。玉米期货作为一种重要的风险管理工具和 ...

期货的价格是什么时候(期货的价格一般是什么价格)
期货市场,作为现代金融体系中不可或缺的一部分,以其独特的机制和功能,吸引着全球无数的投资者、套期保值者和投机者。对于 ...

今日黄金走势最新行情(今日黄金金价行情走势)
在全球经济格局瞬息万变的当下,黄金作为一种兼具商品属性、货币属性和避险属性的特殊资产,其价格走势始终牵动着无数投资者 ...