
上证50期权期货和(上证50期权和股票的关系)
上证50指数期权和期货,以及它们与上证50股票指数之间的关系,是金融市场中复杂且相互关联的主题。理解它们之间的互动,对于投资者制定有效的交易策略至关重要。将深入探讨上证50期权和期货的特性,以及它们如何与上证50股票指数产生关联,从而帮助投资者更好地把握市场机会和风险。
上证50指数期货:对冲和投机的工具
上证50指数期货合约以跟踪上证50指数为目标,其价格波动与上证50指数的涨跌高度相关。投资者可以通过买卖期货合约来进行对冲或投机。对冲是指利用期货合约来规避未来上证50指数价格波动带来的风险。例如,一位基金经理持有大量上证50股票,担心未来指数下跌,他可以通过卖出上证50指数期货合约来对冲潜在的损失。如果指数下跌,期货合约的盈利可以弥补股票投资的损失。而投机则旨在从价格波动中获利。投资者可以根据对未来指数走势的判断,选择买入或卖出期货合约,以期从价格上涨或下跌中获益。 上证50指数期货合约的杠杆效应较高,这意味着投资者可以用较少的资金控制较大的头寸,从而放大收益或亏损。参与上证50指数期货交易需要具备较高的风险承受能力和专业的知识。
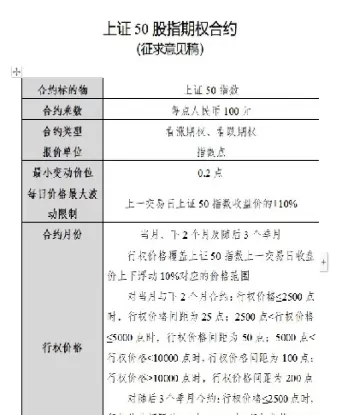
上证50指数期权:灵活的风险管理工具
上证50指数期权合约赋予持有人在未来特定日期以特定价格买卖上证50指数的权利,而非义务。期权合约有买入期权(认购期权)和卖出期权(认沽期权)两种。认购期权的买方有权在到期日以约定的价格买入指数,而卖方有义务以约定的价格卖出指数。认沽期权则相反,买方有权在到期日以约定的价格卖出指数,而卖方有义务以约定的价格买入指数。 上证50指数期权提供了一种灵活的风险管理工具。投资者可以根据自身的风险偏好和对未来市场走势的判断,选择买入或卖出不同类型的期权合约来对冲风险或获取收益。例如,一个投资者担心上证50指数下跌,可以选择买入认沽期权,以限制潜在的损失。而如果投资者预期指数上涨,可以选择买入认购期权,以获得潜在的收益。期权合约的价格受标的资产价格、波动率、时间价值等多种因素影响,其定价模型相对复杂。
上证50股票指数与期货、期权的关联性
上证50股票指数是上证50指数期货和期权的标的资产,三者之间存在着密切的关联。上证50指数期货和期权的价格波动主要受到上证50股票指数价格波动的影响。当上证50指数上涨时,上证50指数期货和认购期权的价格通常也会上涨,而认沽期权的价格则通常会下跌。反之,当上证50指数下跌时,上证50指数期货和认沽期权的价格通常会上涨,而认购期权的价格则通常会下跌。 这种关联性使得投资者可以利用期货和期权来对冲股票投资的风险,或者进行投机交易以从指数价格波动中获利。例如,如果投资者持有大量的上证50股票,可以使用上证50指数期货进行对冲,以规避指数下跌的风险。或者,投资者可以根据对未来指数走势的判断,选择买入或卖出上证50指数期权,以获取潜在的收益。
期货与期权的风险与收益对比
上证50指数期货和期权都具有高杠杆特性,这意味着潜在的收益和亏损都可能被放大。期货交易的风险相对较高,因为投资者需要承担全部的潜在损失。而期权交易的最大损失通常是期权的买入价格,因此其风险相对较低。期权的收益也相对有限。 选择期货还是期权取决于投资者的风险承受能力和投资目标。对于风险承受能力较高的投资者,且希望获得高收益的投资者,可以选择期货交易。而对于风险承受能力较低的投资者,或希望限制潜在损失的投资者,可以选择期权交易。 需要注意的是,无论是期货还是期权交易,都需要投资者具备一定的金融知识和市场经验。在进行交易之前,投资者应该充分了解相关的风险,并制定合理的交易策略。
利用期权和期货进行套利交易
由于上证50指数期货和期权与上证50股票指数存在密切的关联,投资者可以利用它们之间的价差进行套利交易。套利交易是指利用不同市场之间的价格差异,以低价买入,高价卖出,从而获得无风险利润的交易策略。 例如,如果上证50指数期货的价格相对于上证50股票指数的价格偏低,投资者可以买入期货合约,同时卖出相应的股票,当价格回归平衡时,投资者便可以获利。 套利交易需要投资者对市场有深入的了解,并具备敏锐的市场判断能力。同时,套利交易也存在一定的风险,例如市场波动可能导致套利机会消失,或者交易成本过高导致套利利润减少。
上证50指数期货和期权为投资者提供了丰富的风险管理和投资机会。它们与上证50股票指数的关联性,使得投资者可以利用这些衍生品工具来对冲风险、进行投机或套利。参与这些交易需要投资者具备专业的知识、风险意识和合理的交易策略。在进行任何交易之前,务必进行充分的调研和风险评估,并谨慎决策。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/04/2504221725124726198.webp&w=200&h=200&zc=1&q=100&summary=上证50指数期权和期货,以及它们与上证50股票指数之间的关系,是金融市场中复杂且相互关联的主题。理解它们之间的 […]&desc=上证50指数期权和期货,以及它们与上证50股票指数之间的关系,是金融市场中复杂且相互关联的主题。理解它们之间的 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/04/2504221725124726198.webp&w=200&h=200&zc=1&q=100&summary=上证50指数期权和期货,以及它们与上证50股票指数之间的关系,是金融市场中复杂且相互关联的主题。理解它们之间的 […])
