
期权激励怎么做(期权激励的费用)
期权激励,作为一种重要的员工激励机制,近年来在国内企业中越来越受到重视。它通过授予员工公司股票期权,让员工分享公司发展成果,从而提升员工的积极性和归属感,最终促进公司业绩增长。实施期权激励并非易事,它涉及到复杂的法律法规、财务会计以及公司治理等方面的问题,其中一个关键问题就是期权激励的费用如何计算和处理。将详细阐述如何实施期权激励以及相关的费用问题。
期权激励方案的设计与制定
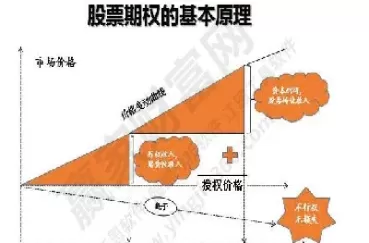
设计一个有效的期权激励方案是实施期权激励的第一步,也是至关重要的一步。一个好的方案需要考虑多方面的因素,包括激励对象、授予的期权数量、行权价格、行权期限、业绩考核指标等。需要明确激励对象,是针对公司高管、核心技术人员还是全体员工?不同的激励对象,其期权授予方案也应有所不同。期权数量的确定需要结合公司的发展战略、财务状况以及激励目标来综合考虑,避免过量授予导致公司股权过于分散,影响公司控制权。行权价格通常设定为授予日的市场价格或略高于市场价格,以确保公司利益。行权期限一般设定为几年,并可能设置分期行权,以更好地激励员工长期为公司发展贡献力量。为了避免员工“旱涝保收”,通常会设置业绩考核指标,只有达到或超过预设的业绩目标,员工才能行权,这能有效地将员工的利益与公司业绩挂钩。
在制定方案时,需要充分考虑公司自身的实际情况,并寻求专业人士的帮助,例如律师、会计师等,确保方案的合法合规性。一个精心设计的期权激励方案能够最大限度地发挥激励作用,同时也能有效地控制风险。
期权激励的费用确认与会计处理
根据国际财务报告准则(IFRS)和中国会计准则(CAS),期权激励的费用需要进行确认和会计处理。这部分费用通常被计入管理费用或研发费用等科目。其确认的关键在于如何对期权的公允价值进行估算。目前常用的估值模型包括Black-Scholes模型和二叉树模型等,这些模型需要考虑多项因素,例如期权的行权价格、期限、预期波动率、无风险利率等。估算的公允价值会在授予日一次性确认,并分摊到期权的有效期限内,逐期计入当期损益。
需要注意的是,期权激励的费用确认并非在员工行权时进行,而是在期权授予日就需要确认。即使员工最终没有行权,公司也需要确认相应的费用。这体现了期权激励的成本是公司为了激励员工而预先支付的代价。会计处理的准确性直接关系到公司的财务报表质量,企业需要严格按照会计准则进行处理,并做好相关的会计记录。
税务处理
期权激励涉及到复杂的税务问题,需要企业和员工分别处理。对于企业而言,期权激励的费用可以作为企业所得税的扣除项目,但需要满足相关的税务规定。对于员工而言,在行权时需要缴纳个人所得税,税率根据员工的应税收入计算。需要注意的是,期权的税务处理较为复杂,涉及到不同的税种和税率,企业和员工需要咨询专业的税务顾问,确保税务合规。
不同国家的税务规定差异较大,企业在跨国经营时,需要特别注意不同国家或地区的税务规定,避免因税务问题造成不必要的损失。
期权激励的风险与控制
期权激励虽然能够带来诸多好处,但也存在一定的风险。例如,如果公司业绩不佳,员工可能无法行权,导致激励效果不理想;如果公司股价大幅波动,可能会对员工的利益造成损害;期权激励也可能导致公司股权过于分散,影响公司控制权。企业在实施期权激励时,需要做好风险控制工作。
有效的风险控制措施包括:制定合理的业绩考核指标、设置合理的期权数量和行权条件、选择合适的估值模型、定期评估期权激励方案的有效性等。同时,企业也需要加强公司治理,完善内部控制制度,以降低期权激励带来的风险。
期权激励方案的持续改进
期权激励方案并非一成不变的,需要根据公司发展战略、市场环境以及员工的反馈等因素进行定期评估和调整。例如,公司在发展过程中,可能需要调整激励对象、期权数量、行权条件等,以确保期权激励方案始终能够有效地激励员工,并促进公司发展。持续改进期权激励方案,能够使其更好地适应公司发展的需要,并最大限度地发挥其激励作用。
定期对期权激励方案进行审核,并根据实际情况进行调整,是确保期权激励方案长期有效性的关键。
寻求专业咨询服务
由于期权激励涉及到复杂的法律、财务、税务等问题,企业在实施期权激励时,建议寻求专业咨询服务。专业的咨询机构可以提供全方位的咨询服务,包括方案设计、估值计算、会计处理、税务筹划等,帮助企业有效地实施期权激励,并降低风险。
选择具有丰富经验和专业资质的咨询机构,能够确保期权激励方案的合法合规性,并最大限度地发挥其激励作用。这对于企业来说,是节约成本,规避风险的关键步骤。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/05/2505020624283173522.webp&w=200&h=200&zc=1&q=100&summary=期权激励,作为一种重要的员工激励机制,近年来在国内企业中越来越受到重视。它通过授予员工公司股票期权,让员工分享 […]&desc=期权激励,作为一种重要的员工激励机制,近年来在国内企业中越来越受到重视。它通过授予员工公司股票期权,让员工分享 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/05/2505020624283173522.webp&w=200&h=200&zc=1&q=100&summary=期权激励,作为一种重要的员工激励机制,近年来在国内企业中越来越受到重视。它通过授予员工公司股票期权,让员工分享 […])
