
为何保险可以看作看跌期权(看跌期权需要保证金吗)
保险与金融衍生品,特别是看跌期权,之间存在着惊人的相似性。许多人可能从未将两者联系起来,但仔细分析就会发现,保险实际上可以被视为一种特殊的看跌期权。将深入探讨这种相似性,并解答看跌期权是否需要保证金的问题。
保险的本质:风险转移与价格
保险的核心功能是风险转移。投保人支付保费,将潜在的风险转移给保险公司。如果发生保险合同中约定的风险事件(例如,房屋被火灾烧毁,车辆发生事故),保险公司将根据合同条款向投保人支付赔偿金。这与看跌期权的运作机制非常相似。看跌期权的买方支付期权费,获得在未来特定日期以特定价格卖出标的资产的权利,而非义务。如果标的资产价格低于行权价,买方将行权,获得利润;如果标的资产价格高于行权价,买方将放弃行权,损失仅限于期权费。 保险合同中,保险公司承担了投保人潜在的损失风险,换取保费收入;看跌期权中,卖出期权的投资者承担了买方潜在的损失,换取期权费收入。两者都是风险转移的机制,只是转移的对象和方式有所不同。
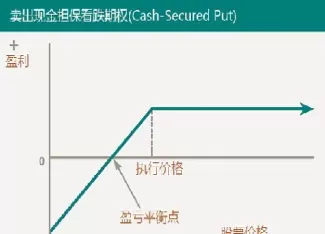
保险与看跌期权的对应关系
我们可以将保险合同中的各个要素与看跌期权的要素进行类比:
- 投保人 对应于 看跌期权买方:两者都面临潜在损失,并通过支付费用来转移风险。
- 保险公司 对应于 看跌期权卖方:两者都承担了潜在损失的风险,并通过收取费用来获得收益。
- 保费 对应于 期权费:两者都是为了转移风险而支付的费用。
- 保险赔偿金 对应于 看跌期权的内在价值:当风险事件发生(标的资产价格低于行权价)时,投保人获得赔偿,看跌期权买方获得利润,两者都是对损失的补偿。
- 保险合同期限 对应于 看跌期权的到期日:两者都规定了风险转移的有效期。
从这个角度来看,保险合同本质上就是一种具有特定条款的看跌期权,其标的资产是投保人的资产或利益,行权价是保险合同约定的赔偿金额,期权费是保费。
看跌期权需要保证金吗?
答案是:是的,看跌期权卖方通常需要提供保证金。这与保险公司的情况有所不同。保险公司通常需要维持一定的资本充足率,以应对潜在的巨额赔付,但这并不完全等同于保证金制度。保证金是期权交易所为了规避卖方违约风险而强制要求的。如果标的资产价格大幅下跌,看跌期权的卖方可能面临巨额亏损,保证金可以作为一种缓冲,确保卖方能够履行其义务。 保险公司则通过精算模型、风险分散和再保险等手段来管理风险,而不是依赖保证金制度。 虽然两者在风险转移方面相似,但在风险管理机制上存在差异。
保险与看跌期权的差异
尽管保险与看跌期权存在相似之处,但两者也存在一些关键差异:
- 标的资产的定义:保险的标的资产通常是投保人的财产、生命或健康等非标准化资产,而看跌期权的标的资产通常是标准化的金融资产。
- 风险评估的复杂性:保险公司需要评估各种复杂的风险因素,而看跌期权的风险评估相对简单,主要依赖于标的资产的价格波动。
- 监管和法律框架:保险行业受到严格的监管,而期权交易受到期货交易所的监管。
- 流动性:期权合约通常具有较高的流动性,而保险合同的流动性较低。
这些差异导致保险公司和期权交易者的风险管理策略不同。 保险公司更注重精算模型和风险分散,而期权交易者则更依赖于保证金制度和对冲策略。
保险作为定制化看跌期权
可以将保险看作是定制化的看跌期权。保险公司根据投保人的具体情况设计保险合同条款,例如保障范围、保障期限和赔偿金额等,这些条款是根据具体的风险评估结果和投保人的需求定制的。而标准化的看跌期权则具有固定的条款,缺乏这种灵活性。保险更能满足特定个人的风险管理需求,而看跌期权更适合于对冲市场风险。
总结
总而言之,保险与看跌期权之间存在着深刻的联系,保险可以被视为一种特殊的、定制化的看跌期权。尽管两者在风险转移机制上相似,但在标的资产、风险评估、监管和流动性等方面存在差异。 看跌期权卖方需要提供保证金以应对潜在的巨额亏损,而保险公司则通过其他风险管理手段来应对潜在的赔付责任。 理解这种相似性和差异,有助于我们更全面地理解保险和金融衍生品市场。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/05/2505030941493096233.webp&w=200&h=200&zc=1&q=100&summary=保险与金融衍生品,特别是看跌期权,之间存在着惊人的相似性。许多人可能从未将两者联系起来,但仔细分析就会发现,保 […]&desc=保险与金融衍生品,特别是看跌期权,之间存在着惊人的相似性。许多人可能从未将两者联系起来,但仔细分析就会发现,保 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/05/2505030941493096233.webp&w=200&h=200&zc=1&q=100&summary=保险与金融衍生品,特别是看跌期权,之间存在着惊人的相似性。许多人可能从未将两者联系起来,但仔细分析就会发现,保 […])
