
上证指数大盘10年走势图(上证指数最近十年)
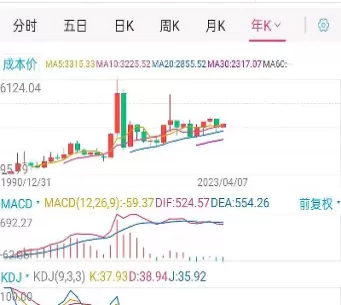
上证指数,作为中国股市的晴雨表,其走势反映了中国经济的发展状况和市场情绪的波动。过去十年,上证指数经历了波澜壮阔的起伏,既有令人振奋的牛市,也有让人扼腕的熊市。分析上证指数过去十年的走势图,可以帮助我们理解中国股市的运行规律,更好地把握投资机会,也能让我们更深入地了解中国经济的脉搏。将对上证指数最近十年的走势进行分析,并探讨影响其走势的因素。
2014-2015年:杠杆牛市的疯狂与崩塌
2014年至2015年上半年,上证指数经历了一轮波澜壮阔的牛市。这轮牛市的起点可以追溯到2014年下半年,受益于宽松的货币政策、改革的预期以及“互联网+”等概念的兴起,市场情绪高涨。更重要的是,融资融券业务的快速发展,以及场外配资的泛滥,为牛市提供了强大的资金支持,放大了市场的上涨幅度。上证指数从2000点左右一路飙升至5178点,创下历史新高。过度依赖杠杆也为这轮牛市埋下了隐患。2015年6月中旬开始,随着监管层对场外配资的清理以及市场恐慌情绪的蔓延,上证指数开始暴跌,经历了一场“股灾”。杠杆资金的踩踏式平仓,加速了下跌的进程,市场流动性枯竭,千股跌停的景象屡见不鲜。这轮牛市的疯狂和崩塌,给投资者留下了深刻的教训,也暴露了中国股市在监管、制度等方面存在的不足。
2016-2018年:震荡调整与结构性行情
经历2015年的股灾后,2016年至2018年,上证指数进入了震荡调整期。市场逐渐修复,但投资者情绪仍然谨慎。监管层加强了对市场的监管,防范金融风险,去杠杆成为主旋律。在此期间,上证指数在2600点到3600点之间波动,缺乏明确的上涨或下跌趋势。这并不意味着市场没有机会。在震荡市中,结构性行情开始凸显。受益于供给侧改革、消费升级等因素,一些行业的龙头企业业绩持续增长,股价也随之上涨,形成了“漂亮50”的行情。与此同时,一些中小盘股票由于缺乏业绩支撑,持续下跌。这表明市场开始更加注重基本面,价值投资的理念逐渐深入人心。
2019-2020年:科创板的推出与疫情冲击
2019年,科创板的推出成为中国股市的一件大事。科创板旨在支持科技创新企业的发展,为它们提供融资渠道。科创板的设立,丰富了中国股市的层次,也为投资者提供了更多的选择。2020年初,新冠疫情的爆发对全球经济造成了冲击,中国股市也未能幸免。上证指数在疫情初期大幅下跌,投资者恐慌情绪蔓延。在中国政府强有力的防控措施下,疫情迅速得到控制,经济也逐渐复苏。与此同时,各国央行纷纷采取宽松的货币政策,为市场提供了流动性,推动了股市的反弹。受益于经济的复苏和宽松的政策,上证指数在2020年下半年开始上涨,但涨幅相对温和。
2021年:结构性牛市与行业轮动
2021年,上证指数的表现相对平稳,但在结构上呈现出明显的特征。受益于碳中和、新能源等政策的支持,相关行业的股票表现强势,出现了结构性牛市。与此同时,一些传统的周期性行业也受益于经济的复苏,股价有所上涨。互联网、教育等行业受到政策监管的影响,股价大幅下跌。这表明,在政策导向下,行业轮动成为市场的重要特征,投资者需要更加关注政策的变化,及时调整投资策略。
2022-2023年:地缘与经济下行压力
2022年和2023年,全球经济面临着诸多挑战,包括地缘紧张、通货膨胀高企、经济下行压力等。这些因素也对中国股市产生了影响。上证指数在2022年经历了较大的下跌,投资者情绪低迷。2023年,随着中国经济的逐渐复苏,以及政策的积极支持,上证指数有所反弹,但整体表现仍然较为疲软。房地产行业的风险暴露,以及消费需求的不足,成为制约市场上涨的主要因素。在此期间,人工智能等新兴技术领域的股票受到市场的关注,但也存在着较高的风险。
总结与展望
回顾过去十年,上证指数经历了多次牛熊转换,既有令人兴奋的时刻,也有让人失望的经历。分析上证指数的走势,我们需要综合考虑宏观经济、政策环境、市场流动性、投资者情绪等多种因素。展望未来,中国经济正处于转型升级的关键时期,科技创新将成为推动经济发展的重要动力。上证指数作为中国股市的代表,也将反映中国经济的发展趋势。投资者需要更加注重价值投资,关注企业的盈利能力和成长潜力,才能在股市中获得长期稳定的回报。同时,也要密切关注政策的变化,及时调整投资策略,以适应市场的变化。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/05/2505151717435835749.webp&w=200&h=200&zc=1&q=100&summary=上证指数,作为中国股市的晴雨表,其走势反映了中国经济的发展状况和市场情绪的波动。过去十年,上证指数经历了波澜壮 […]&desc=上证指数,作为中国股市的晴雨表,其走势反映了中国经济的发展状况和市场情绪的波动。过去十年,上证指数经历了波澜壮 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/05/2505151717435835749.webp&w=200&h=200&zc=1&q=100&summary=上证指数,作为中国股市的晴雨表,其走势反映了中国经济的发展状况和市场情绪的波动。过去十年,上证指数经历了波澜壮 […])
