
美国原油期货为什么出现负油价(美国原油为什么出现负值)
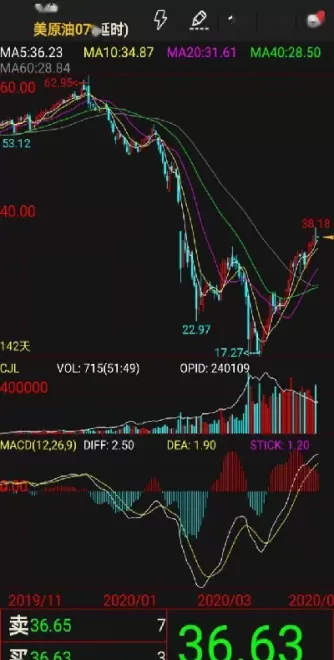
美国原油期货出现负油价,是2020年4月20日发生的一场金融史上的罕见事件。纽约商品交易所(NYMEX)的5月交割的西德克萨斯中质原油(WTI)期货价格暴跌至-37.63美元/桶,这意味着卖家不仅不收钱,还要倒贴钱才能把原油卖出去。这一奇异现象并非代表所有原油的价格都是负值,而是特指特定时间、特定合约的具体情况。 其背后是多种因素共同作用的结果,包括全球原油需求锐减、存储能力严重不足、以及金融投机活动的推波助澜。 理解导致负油价的复杂因素,对于我们认识能源市场的运作方式和潜在风险至关重要。
全球原油需求断崖式下跌
导致负油价的最根本原因,莫过于全球原油需求的断崖式下跌。2020年初,新冠疫情开始在全球蔓延,各国纷纷采取封锁、隔离等措施以遏制疫情传播。这些措施直接导致全球经济活动大幅萎缩,出行、旅游、制造业等各个行业的需求骤降,对原油的需求也随之大幅减少。飞机停飞,汽车停运,工厂停工,都意味着对汽油、柴油、航空煤油等原油衍生品的需求锐减。这种需求的急剧下降,使得市场上原油供大于求的矛盾异常突出,为油价的下跌埋下了伏笔。
存储能力接近极限
原油市场供过于求,必然导致存储压力剧增。当原油需求下降,生产却难以立即停止时,大量的原油就必须被储存起来。原油的存储能力是有限的。尤其是在美国,WTI原油的交割地点主要在俄克拉荷马州的库欣(Cushing)地区。库欣是美国重要的原油枢纽,拥有大量的原油存储设施。但在2020年4月,库欣的存储能力已经接近饱和。由于疫情持续,需求不见好转,越来越多的原油涌入库欣,导致存储空间迅速耗尽。当存储空间不足,而原油又必须在交割日进行交割时,持有即将到期合约的交易者就面临着无处存储原油的窘境。为了避免被迫接收原油,他们不惜以负价格出售合约,以求尽快脱手。
期货交割机制的特殊性
值得注意的是,负油价主要发生在WTI原油期货合约中,而非现货市场。期货是一种标准化的合约,约定了在未来特定时间以特定价格交割特定商品的义务。对于WTI原油期货来说,合约到期时,持有者必须进行实物交割,即将原油运送到库欣地区。但是在需求低迷、存储空间不足的情况下,持有到期合约的交易者(尤其是那些并没有实际存储能力的金融机构)并不想要接收实物原油。他们更愿意通过提前平仓的方式来避免交割。但是在临近交割日时,平仓的难度会大幅增加,因为买家会越来越少。当大量持有到期合约的交易者集中在交割日之前抛售合约时,价格就会被大幅压低,甚至出现负值。 卖方为了摆脱接收原油义务,愿意支付一定费用给买方,让买方接收原油,这就是负油价出现的直接原因。
金融投机者的作用
除了供需失衡和存储问题之外,金融投机也在负油价的形成过程中起到了推波助澜的作用。大量的金融机构和个人投资者参与了原油期货交易,他们并不以实际使用原油为目的,而是通过买卖合约来赚取利润。在疫情爆发初期,由于全球经济前景不明朗,原油价格大幅波动,吸引了大量的投机资金涌入原油期货市场。这些投机者在市场上涨时买入,期望价格继续上涨;在市场下跌时卖出,期望价格继续下跌。这种投机行为放大了市场的波动性,加速了负油价的形成。特别是当存储能力接近极限时,空头(即做空原油价格的投机者)更容易通过打压价格来获利,因为他们知道多头(即做多原油价格的投机者)面临着无处存储原油的困境,会不惜一切代价平仓。
事件的后续影响及教训
美国原油期货出现负油价,对全球能源市场产生了深远的影响。它暴露了全球原油市场供需失衡的脆弱性,以及存储能力不足的风险。它引发了人们对原油期货市场交易机制的质疑,促使监管机构加强对投机行为的监管。它加速了全球能源结构的转型,促使各国更加重视可再生能源的开发和利用。
对于投资者而言,负油价事件也带来了深刻的教训。参与期货交易需要对市场基本面有深入的了解,并且要严格控制风险,避免过度投机。特别是对于没有实际存储能力的投资者来说,更应该避免持有到期合约,以免被迫接收实物原油,遭受巨额损失。
总而言之,美国原油期货的负油价是一个极端事件,是多种因素共同作用的结果。它提醒我们,能源市场是一个复杂而又风险巨大的市场,需要谨慎对待。
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/05/2505301938516801898.webp&w=200&h=200&zc=1&q=100&summary=美国原油期货出现负油价,是2020年4月20日发生的一场金融史上的罕见事件。纽约商品交易所(NYMEX)的5月 […]&desc=美国原油期货出现负油价,是2020年4月20日发生的一场金融史上的罕见事件。纽约商品交易所(NYMEX)的5月 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/05/2505301938516801898.webp&w=200&h=200&zc=1&q=100&summary=美国原油期货出现负油价,是2020年4月20日发生的一场金融史上的罕见事件。纽约商品交易所(NYMEX)的5月 […])

相关推荐

期货投资理财投资(期货投资理财策略)
在瞬息万变的金融市场中,期货作为一种重要的金融衍生品,以其独特的杠杆效应、双向交易机制和T+0交易特点,吸引了众多投资 ...

金融科技主要包括哪些方面的分类(金融科技包括哪些内容)
金融科技(FinTech)是“金融”(Finance)与“技术”(Technology)的合成词,它指的是利用创新技术,如人工智能、大数据、云计 ...

玉米期货基本面分析(玉米期货基本面分析报告)
玉米作为重要的粮食和饲料作物,其价格波动对全球农业、食品和畜牧业有着深远的影响。玉米期货作为一种重要的风险管理工具和 ...

期货的价格是什么时候(期货的价格一般是什么价格)
期货市场,作为现代金融体系中不可或缺的一部分,以其独特的机制和功能,吸引着全球无数的投资者、套期保值者和投机者。对于 ...

今日黄金走势最新行情(今日黄金金价行情走势)
在全球经济格局瞬息万变的当下,黄金作为一种兼具商品属性、货币属性和避险属性的特殊资产,其价格走势始终牵动着无数投资者 ...