
1986年日经指数(日经指数70年图)
1986年,对于日本经济和金融市场而言,是一个充满转折与预示的年份。它并非日经指数的最高峰,却无疑是那场史无前例的资产泡沫——日本“泡沫经济”的真正起点。当我们回溯日经指数长达70余年的历史图谱,会发现1986年恰好处于一个关键的拐点:此前是战后重建与高速增长的辉煌篇章,此后则是一场由货币宽松、投机狂热和财富幻象编织而成的宏大实验,最终以崩溃和“失去的十年”告终。理解1986年的日经指数,不仅是理解一个数字的变动,更是洞察一段国家经济命运的缩影,以及全球金融市场周期律的深刻教训。
历史的序章:战后重建与经济腾飞的基石
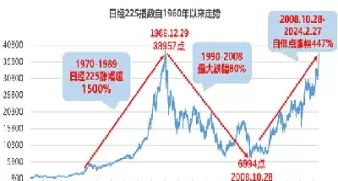
要理解1986年日经指数的特殊性,我们必须首先将其置于更宏大的历史背景中。从二战废墟中崛起,日本在1950年代至1970年代经历了举世瞩目的经济奇迹。凭借刻苦耐劳的精神、高效的产业政策、健全的教育体系以及对先进技术的不懈追求,日本迅速从一个战败国发展成为全球第二大经济体和出口强国。这一时期,日经指数伴随着企业盈利的稳健增长和国民财富的逐步积累,呈现出长期而稳定的上升趋势。从几十点的低谷一路攀升,虽然间或有石油危机等外部冲击带来的波动,但总体趋势是健康而向上的。企业投资重于资产投机,实体经济的繁荣是股市上涨的坚实基础。到1980年代初,日本经济已经站在了全球舞台的中央,其制造业产品享誉世界,海外投资也开始形成规模。日经指数的每一次上涨,都似乎是对日本经济学家、企业家和劳动者辛勤付出的肯定。这种稳固的增长为日后日经指数脱离基本面飞涨埋下了伏笔:人们习惯了“持续上涨”的预期,甚至将这种上涨视为理所当然的“日本模式”的必然。
1986:广场协议的 Ripple 效应与货币宽松潮
真正引爆1986年日经指数狂飙的直接导火索,是1985年9月22日签署的《广场协议》。为了解决美国巨大的贸易逆差问题,美、日、德、法、英五国财长及央行行长在纽约广场酒店达成一致,同意通过G5国家联合干预外汇市场,促使美元贬值、日元升值。协议签署后,日元兑美元汇率应声上涨,对日本以出口为主导的经济造成巨大冲击,出口企业利润大幅下滑。
为了对冲日元升值对经济造成的负面影响,日本银行(央行)在1986年采取了极端宽松的货币政策。一系列降息操作使得银行间隔夜拆借利率从1985年底的5%一路下调,到1987年2月降至历史最低的2.5%。大量的廉价资金涌入市场,导致企业和个人几乎可以零成本获得贷款。这些资金并未如预期般全部流入实体经济,而是大量流入了股票和房地产等资产市场。1986年全年,日经指数上涨了42.8%,从年初的13000点附近飙升至年末的18000点以上,其涨幅之大,速度之快,已经预示着一场非理性繁荣的开始。在此之前,日经指数的年涨幅通常在10%-20%之间,1986年的表现无疑宣告了其脱离正常轨道的趋势。
财富幻象的滋生:全民投机狂潮的序曲
1986年的货币宽松和资产价格上涨,滋生了一种前所未有的财富幻象,并开始在社会层面引发普遍的投机狂潮。随着股市和房地产价格的不断攀升,人们发现通过投资资产获得的收益远超辛勤工作所得。 “不买房不炒股就是傻瓜”的观念逐渐盛行。企业不再专注于主营业务,而是将大量现金流投入土地和股票市场进行投机。银行也乐于向企业和个人提供抵押贷款,推动资产价格进一步上涨,形成了一个正反馈循环。日本的银行和企业开始大举在全球范围内购买艺术品、地产和高科技企业,营造出一种“日本买下全世界”的氛围。
在普通民众层面,炒股和炒房成为日常话题,甚至有人辞去工作,成为全职的“职业投资者”。人们盲目相信“土地价格永不跌落的神话”,以及“股票只涨不跌”的信念。市场的市盈率(P/E ratio)早已经脱离了传统估值的范畴,甚至出现了一些企业为了推高股价而进行虚假交易和相互持股的现象。1986年日经指数的强劲表现,正是这种非理性繁荣的初步体现,它不仅预示了即将到来的泡沫顶峰,更深刻地改变了日本社会对财富和价值的认知。
金融创新的表象与风险的累积
在1986年前后,日本金融行业也迎来了所谓的“金融创新”浪潮,但其中不少创新实则是在为泡沫的膨胀推波助澜,并累积了巨大的系统性风险。为了应对国际化和自由化的压力,日本政府逐步放松了对金融市场的管制。银行开始推出M&A(公司并购)、杠杆收购、衍生品交易等复杂金融产品。这些产品在理论上旨在提高资本效率、分散风险,但在实际操作中,尤其是在一个被宽松货币政策驱动的投机市场中,它们往往被用于放大杠杆、追逐短期暴利。
例如,企业通过发行可转换债券、附认股权证债券等新型金融工具,在低利率环境下获得资金后,将其投入股市或房地产。这些工具本身具有杠杆效应,一旦底层资产价格下跌,其风险将被迅速放大。到了1986年,当资产价格处于上升通道时,这些“创新”似乎带来了前所未有的收益和活力,但它们也同时模糊了实体经济与金融投机的界限,使得潜在的风险越来越难以被察觉和控制。这种过度的金融化和对风险的轻视,在日经指数不断攀升的背景下,为未来的崩溃埋下了伏笔。
70年图中的警示:1986的独特地位与深远影响
将1986年日经指数放置于
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/09/2509070800526313358.webp&w=200&h=200&zc=1&q=100&summary=1986年,对于日本经济和金融市场而言,是一个充满转折与预示的年份。它并非日经指数的最高峰,却无疑是那场史无前 […]&desc=1986年,对于日本经济和金融市场而言,是一个充满转折与预示的年份。它并非日经指数的最高峰,却无疑是那场史无前 […])
&pics=https://qh.ynbygsw.com/wp-content/themes/qh/timthumb.php?src=https://qh.ynbygsw.com/wp-content/uploads/2025/09/2509070800526313358.webp&w=200&h=200&zc=1&q=100&summary=1986年,对于日本经济和金融市场而言,是一个充满转折与预示的年份。它并非日经指数的最高峰,却无疑是那场史无前 […])

相关推荐

豆粕跟外盘什么品种有关(豆粕外盘对内盘影响)
豆粕作为中国重要的饲料原料,其价格波动不仅影响着下游养殖业的成本,也牵动着整个农产品市场。由于中国是全球最大的大豆进 ...

农产品期货分析框架(期货农产品基础知识)
农产品期货作为金融市场的重要组成部分,为农业生产者、加工商、贸易商以及投资者提供了一个风险管理和价格发现的平台。理解 ...

上证50股指期货的宏观经济(上证50股指期货明细介绍)
中国资本市场,作为国民经济的“晴雨表”,其运行状况与宏观经济走势息息相关。在上证50股指期货这一重要的金融衍生品中,这一 ...

期货投资是期货交易吗(期货交易是投资吗)
在金融市场的浩瀚星空中,期货无疑是一颗璀璨而又充满争议的星辰。对于许多初入市场或关注金融领域的人来说,“期货投资”和“ ...

期货持仓量分析逻辑(期货持仓量怎么算出来的)
在瞬息万变的期货市场中,价格、成交量和持仓量被誉为分析市场的三大支柱。其中,持仓量(Open Interest,简称OI)是一个独 ...